10月21日,顶着“场景险AI第一股”光环的白鸽在线发布自愿性公告,披露其MaaS(模型即服务)业务2026年前三季度收入达6210万元,同比增长730.4%。
然而,伴随公告的落地,资本市场随即出现明显分歧,股价连续两日震荡。10月22日,该股受利好刺激高开后快速跳水,收盘微涨1.83%;10月23日继续上演“过山车”行情,早盘该股大幅下探,午后却直线拉升,最终收盘报76.60港元,上涨5.95%。
从上市首日暴涨367.95%,到如今利好落地后的深V博弈,白鸽在线正在经历估值逻辑的审视。当公告将增长来源归结为“客户持续复用”与“内部分支机构的推广”,市场不禁追问:这究竟是硬核技术输出的拐点,还是传统客户关系的一次深度变现?
记者针对MaaS业务的盈亏平衡点评估、具体营收占比及单业务线盈利时间表等问题进行采访,白鸽在线回应称,公司对MaaS业务的盈利前景充满信心。2026年前三季度,MaaS服务调用规模已突破750万次,规模效应与边际成本递减效应将逐步显现。具体实现单业务线盈利的时点受市场环境、客户拓展进度等多重因素影响,请以公司后续公告及定期报告为准。
730%增速背后:来自“客户复用与内部推广”
公告显示,2026年前三季度,白鸽在线MaaS服务收入约6210万元,2025年同期约750万元,同比增幅730.4%。拆分季度来看,第三季度MaaS收入2560万元,对比二季度1980万元,环比增长29.33%。
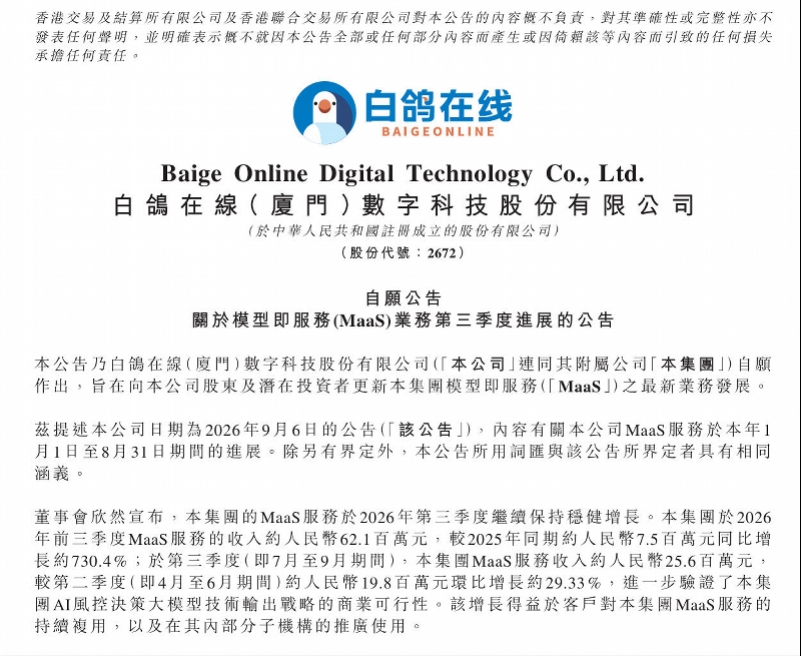
针对高增长,白鸽在线在公告中归因于两大来源:一是客户对集团MaaS服务的持续复用;二是在其内部分支机构的推广使用。
据介绍,这套MaaS平台系基于自主研发的AI风控决策大模型构建的商业化服务平台,将风险识别、精准定价、智能核保、理赔风控等全链路风控决策能力封装为标准化服务,按调用量向企业客户收费。
在业内看来,MaaS业务已成为白鸽在线打造科技属性、优化收入结构的重要发力方向之一。一名业内人士分析表示,当前MaaS的增量相当部分来自存量客户体系内的深度渗透,而非外部新客户的独立签约。这一增长结构的特征或意味着,其外部独立获客能力的验证节奏,将成为后续评估该业务商业独立性与持续性的重要变量。
过山车行情:港股资金对AI概念的分歧显现
亮眼的业绩增速,并未在二级市场换来单边上涨,反而引发了连续两日的震荡。
10月22日,受利好催化,白鸽在线早盘高开逾6%后冲高回落,当日收盘微涨1.83%;10月23日,该股开盘后迅速跳水,最低下探至68.50港元,随后在午后迎来强势反转,资金持续涌入将股价直线推高至78.00港元,最终以76.60港元收盘,涨幅达5.95%,总市值逼近250亿港元。
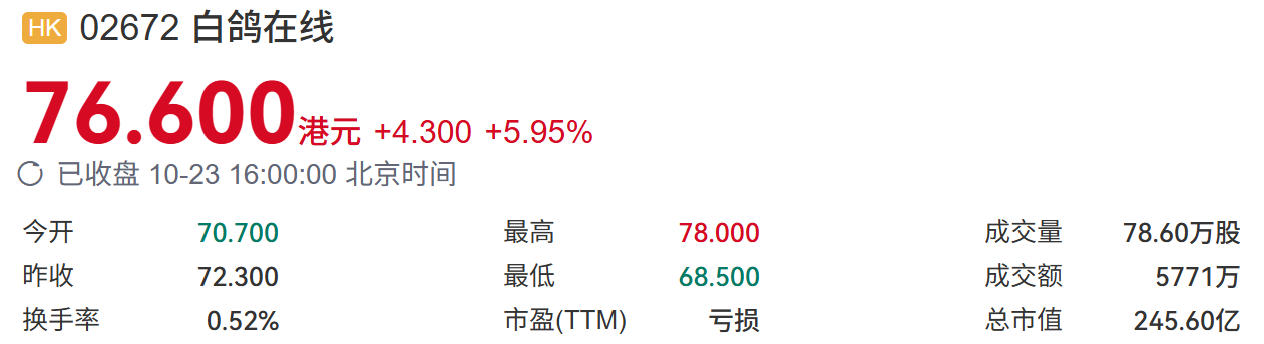
值得关注的是,23日全天换手率仅为0.52%,呈现出明显的“缩量新高”特征,有市场观点认为,这显示当前流通盘筹码锁定度高,但也反映出市场流动性相对有限。
配资官方开户回望上市之初,市场情绪曾一度火热。2026年6月29日,白鸽在线登陆港交所,凭借“场景险AI第一股”光环,上市首日股价暴涨367.95%,收报73港元,总市值突破234亿港元,散户认购倍数高达242倍。但热度退潮很快,上市仅半个多月,该股股价从首日高位一度回落至55港元,随后反弹至64港元,波动幅度显著。
对此,上述业内人士表示,在打新阶段,散户资金愿意为“AI+场景险”的概念支付高昂溢价;而随着高增季报的落地,资金的态度已从情绪追捧转向理性审视。白鸽在线这份MaaS季报,不仅是对其新业务成色的检验,更成为观察港股市场对保险AI标的重估逻辑的典型样本。
主业底色未改:MaaS尚难撼动收入结构
值得注意的是,6210万元的MaaS收入,对照白鸽在线上半年7.89亿元、2025年全年12.27亿元营收,占比仍然偏低,目前尚不足以重塑整体收入结构。
公开资料显示,白鸽在线成立于2015年,是中国领先的场景险数字化风险管理解决方案提供商,主要以场景险作为工具,凭借强大的数字化能力,提供创新及科技赋能的风险管理金融服务、智能营销及数字化解决方案以及TPA服务。
近年来,退货运费险、航班延误险等高频场景险产品逐渐成为互联网保险的重要载体。据灼识咨询数据,国内场景险赛道现有超100家市场参与者,2025年白鸽在线位列中国互联网保险中介第十二、场景互联网保险中介第五,在第三方场景互联网保险中介中位居行业第一,市场份额达3.1%。
从历史营收结构看,保险交易佣金长期为其基本盘。2023年至2025年,保险交易服务收入占比依次为81.2%、90.3%和66.9%。2025年该板块占比虽下滑至66.9%,但主要系精准营销与数字化解决方案收入从8613万元跃升至3.98亿元所致。不过,招股书亦明确提示,该板块业务高度绑定保险交易场景,其脱离保险分销之外的独立技术变现能力尚未得到验证。
盈利层面,增收不增利仍是公司当前面临的主要挑战。招股书数据显示,2023年至2025年,公司营收从6.60亿元攀升至12.27亿元,但同期亏损额不断扩大,分别为1718万元、2771万元和4667万元。2026年中期业绩公告显示,上半年公司营收7.89亿元,同比增长39.2%;亏损1216.1万元,同比虽有收窄,但仍未实现盈利。
传统基本盘承压:结构调整与估值重塑的挑战
MaaS业务的战略权重,需放在主业承压的背景下审视。作为场景险起家的公司,白鸽在线曾依靠流量渠道快速起量,但核心场景已现明显收缩。招股书显示,其售出保单从2023年的19.68亿份降至2025年的4.94亿份,降幅达75%,主要受核心场景合作方流量收缩及供应商多元化策略影响。
2023年至2025年,其保险交易服务收入占比虽长期在六成以上,但增长天花板显现;填补缺口的精准营销业务虽在2025年增至3.98亿元,但招股书亦明确提示,该业务增长与保险交易场景高度关联,独立变现能力尚待验证。
此外,该公司的费用投入结构受到市场关注。2025年,其销售及分销开支为6877万元,研发费用增至3510万元,但营收占比从2024年的3.5%回落至2.9%。叠加2023年至2025年亏损额从1718万元扩大至4667万元(2026年上半年仍亏损1216.1万元),在此背景下,MaaS业务被视为公司提升科技属性、改善收入结构的重要发力点,但其能否真正支撑起当前市值,仍取决于后续研发投入的持续性及商业模式的实际转化效率。
元股证券:ygzq.hk
在行业层面,挑战同样存在。一方面,“去中介化”趋势持续,头部险企及大型互联网平台自建直销渠道,通用AI承保技术普及,持续压缩第三方撮合中介的生存空间;另一方面,经代渠道全面落实“报行合一”,佣金及手续费空间下调,传统靠费差盈利的模式面临系统性压降。
同时,数据合规风险不容忽视。白鸽在线拥有超3.93亿份被保险人资料及超90亿份保单记录,在监管趋严背景下,如何合规获取、存储和使用敏感数据,已成为比单纯提升技术更基础的课题。招股书亦坦承,若在数据使用环节存在不当处理,可能面临严厉监管行动。
对于白鸽在线而言配资盘排行是否银行托管,MaaS的高增速为其打开了估值逻辑切换的窗口,但这一切换能否完成,仍将取决于外部独立客群的拓展进度与整体盈利能力的实质性改善。
配资查询网提示:本文来自互联网,不代表本网站观点。
- 上一篇:股票配资开户注意事项 易维哲:黄金美盘可能继续下跌。
- 下一篇:没有了
相关文章